Investitor ima 10 savjeta za mlade: Zašto ne biste trebali kupiti najskuplji stan koji možete
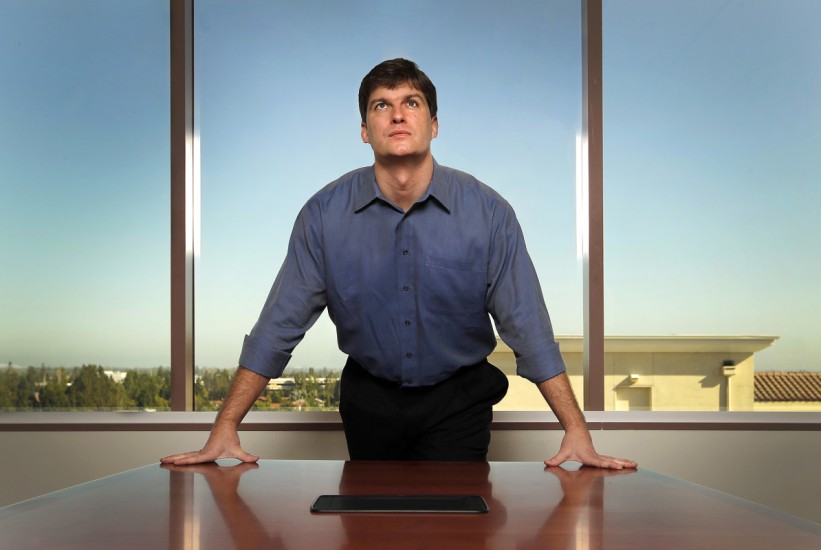
Američki investitor Michael Burry, poznat po tome što je predvidio slom tržišta nekretnina u SAD-u 2008. godine i ostvario zaradu kladeći se protiv tog tržišta, podijelio je 10 životnih savjeta namijenjenih mlađim generacijama.
Među njima je i neobična preporuka kada je riječ o kupovini nekretnine – ne trošiti sav novac koji je moguće izdvojiti za vlastiti dom.
Burry je savjete objavio prošle sedmice na platformi Substack, gdje pretplatnicima šalje tekstove pod nazivom Cassandra Unchained. Kako je naveo, zamoljen je da ponudi životne smjernice jednom 26-godišnjaku. Poslovni magazin Fortune njegove preporuke predstavio je kao savjete za generaciju Z, kojoj pripadaju i mladi rođeni u godinama kojima pripada taj uzrast.
Burryjeva priča poznata je i široj javnosti zahvaljujući knjizi i filmu The Big Short (Velika opklada), u kojem ga je utjelovio Christian Bale.
Njegovih 10 preporuka obuhvata različite aspekte života, od ličnog razvoja i porodičnih odnosa do upravljanja novcem:
1. Nastavite vježbati i usvajati nova znanja.
2. Budite spremni na kompromise kako biste započeli vezu.
3. Iskoristite prednosti složenog kamatnog računa, odnosno kamate na kamatu.
4. Izbjegavajte kockanje.
5. Imajte djecu i nastojte biti dobri roditelji.
6. Avione i plovila iznajmljujte umjesto da ih kupujete.
7. Kupite dom koji košta otprilike polovinu iznosa koji možete priuštiti.
8. Umjetnost je stvar ličnog ukusa, pa se i povoljni predmeti mogu doživjeti kao vrijedni.
9. Budite zahvalni na onome što imate i ljudima oko sebe.
10. Budite darežljivi.
Zašto savjetuje kupovinu jeftinijeg doma?
Poruka o kupovini „pola kuće“ ne znači da je potrebno kupiti samo dio nekretnine, već da bi kupac trebao izabrati dom koji je znatno jeftiniji od maksimalnog iznosa koji može finansirati.
Primjera radi, ako neko ima mogućnost kupiti stan vrijedan 200.000 KM, prema ovom principu razmotrio bi nekretninu od oko 100.000 KM. Time bi mu ostalo više prostora u budžetu za štednju, druge životne potrebe i nepredviđene troškove.
Kako piše Fortune, takav pristup može smanjiti finansijski pritisak i potrebu da osoba ostane na poslu koji ne voli samo kako bi mogla redovno otplaćivati kredit. Niža cijena nekretnine u pravilu znači i manji iznos zaduženja, a time potencijalno i niže mjesečne rate.
Koliko se isplati ulagati u nekretnine?
Burry se tržištem nekretnina bavio i u objavi na Substacku iz jula, u kojoj je iznio vlastitu procjenu dugoročnog prinosa na stambene nekretnine u Sjedinjenim Američkim Državama.
Prema njegovom proračunu, stambena nekretnina tokom 50 godina, koliko bi moglo trajati razdoblje vlasništva jedne odrasle osobe, ostvaruje godišnji prinos od oko 4,5 posto nakon poreza i troškova održavanja.
Investitor je takav rezultat uporedio s prinosom kvalitetne obveznice. Također je naveo da su stambene nekretnine u SAD-u tokom prethodnih 25 godina kao investicija znatno zaostajale za berzanskim indeksom S&P 500.
Zbog toga Burry vrijednost vlastitog doma prvenstveno povezuje s kvalitetom života, sigurnošću i komforom, a ne isključivo s mogućnošću ostvarivanja zarade. Važno je, međutim, imati na umu da se njegova računica odnosi na američko tržište i da se rezultati mogu razlikovati u zavisnosti od zemlje, cijena nekretnina, troškova finansiranja i drugih okolnosti.
Još tri dana najpovoljnije pretprodaje sezonskih ski-karata za Bjelašnicu i Igman